


Digital Wallet - Mobile Cards
4,374.00 Arvustused
Rakenduse andmed
- Versioon
- 1.14
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 50 000+
- Arendaja
- Posture Correction Professionals - AppsGO
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
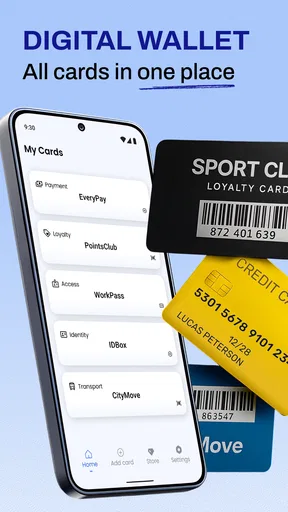
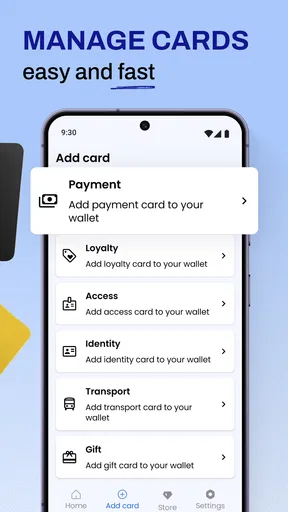
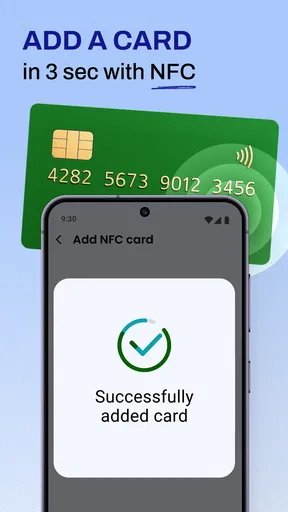
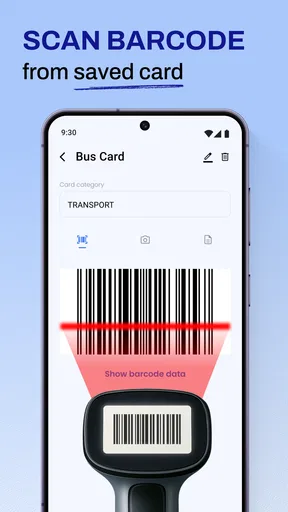
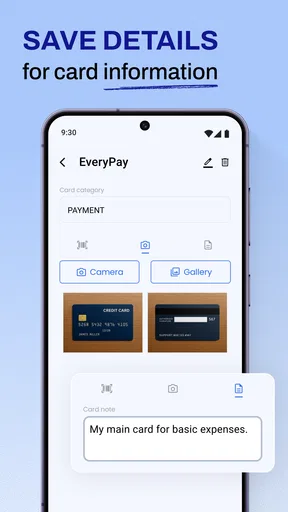
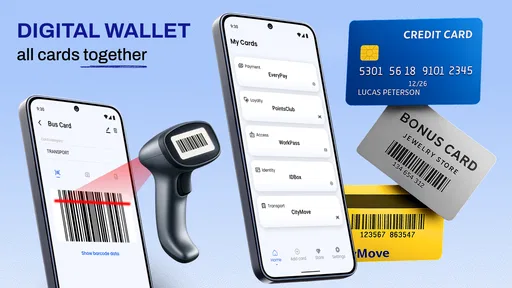
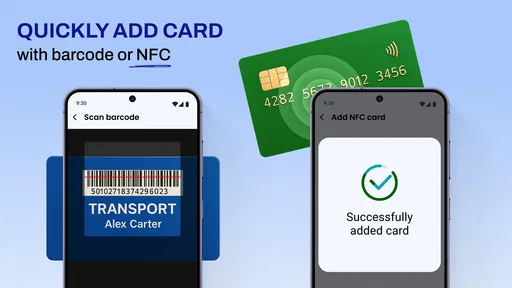
 Analüüsis AppCompare
Kui rahakott kipub kodus jääma teise jope taskusse või lojaalsuskaart ilmub kassas välja alles pärast pikka otsimist, võib Digital Wallet – Mobile Cards olla päris praktiline abiline. Mina vaataksin seda eelkõige digitaalse kaarditaskuna, mitte täieliku pangarakendusena: selle mõte on hoida krediitkaarte, lojaalsuskaarte ja muud sarnast ühes mobiilses kohas. Igapäevases kasutuses on väärtus kõige suurem siis, kui telefon on alati käepärast ja füüsiline kaardivirn hakkab juba ebamugavaks muutuma.
Rakendus kuulub rahandusega seotud tööriistade hulka, kuid selle kasutus on lihtsam ja kitsam kui internetipangal või makseteenusel. Arendaja on Posture Correction Professionals - AppsGO. Tasuta alustamine teeb proovimise lihtsaks, kuigi rakendusesisesed ostud jäävad vahemikku 9,99–54,99 eurot, kui arveldamine käib Play kaudu. Mina ei paigutaks seda automaatselt oma peamiseks makserakenduseks; pigem on see koht kaartide korrastamiseks ja kiireks leidmiseks.
Kuidas digitaalne kaarditask kodus päriselt toimib
Enne kaartide lisamist mõtleksin läbi, kas telefon on ainult sinu kasutuses või jagad seda teistega. Mina alustaksin ühest sageli kasutatavast lojaalsuskaardist: nii saad kontrollida, kas selle leidmine poes on päriselt käepärane, enne kui tood kaarditaskusse rohkem isiklikku infot. See väike katse aitab selgeks teha, millised kaardid sobivad sinu igapäevasesse vaatesse.
Jagatud kodus on kõige tähtsam kasutusviis selgeks mõelda
Üks realistlik olukord on selline: peres kasutatakse ühte tahvelarvutit või kodust telefoni, aga poes käivad eri inimesed. Sellisel juhul võib tekkida kiusatus panna kõigi kaardid samasse rakendusse. See võib olla mugav ainult siis, kui kõik kasutajad mõistavad, et tegemist on ühise kaardivaatega, mitte isikupõhise rahakotiga. Kui üks inimene otsib oma kliendikaarti ja näeb samal ajal teise inimese krediitkaarti, muutub mugavus kiiresti segaduseks.
Mina kasutaksin jagatud seadmel pigem lojaalsuskaarte ja muid vähese riskiga kaarte, mida on vaja pere ühisteks ostudeks. Isiklikud maksekaardid jätaksin iga kasutaja enda seadmesse või füüsilisse rahakotti. See ei ole rakenduse puudus, vaid praktiline piir: digitaalne koondamine aitab korda luua ainult seni, kuni kaardid ja kasutajad on arusaadavalt eristatavad.
Hea kodune töövoog algab lihtsast kokkuleppest. Üks inimene lisab kaardi, annab sellele selge nime ja paigutab selle loogilisse järjekorda. Teised ei peaks iga kord uut koopiat tegema, sest nii võivad tekkida korduvad kirjed ja kassas vale kaart. Kõige kasulikum on kasutada rakendust ühise kaardihoidlana, mitte jagatud isikliku pangakontona.
Kui pereliikmed kasutavad eri telefone, on mõistlik igaühel hoida oma kaardid eraldi. Nii jääb vastutus selgemaks ja keegi ei pea teise inimese telefoni otsima lihtsalt selleks, et leida oma kaart. Kui aga kodus on üks seade, mida kasutatakse näiteks ühiste ostude ajal, võib Digital Wallet – Mobile Cards vähendada füüsiliste kaartide kaasas kandmist.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Seadistamisel tasub piirid enne mugavust paika panna
Esimese kasutuskorra juures ei soovitaks ma kõiki kaarte korraga sisse kanda. Alustaksin kahest või kolmest kõige sagedamini kasutatavast lojaalsuskaardist ja vaataksin, kas rakenduse paigutus sobib minu harjumustega. See annab kiiresti vastuse, kas kaartide leidmine on tegelikult kiirem kui füüsilise rahakoti avamine.
Kaartide nimetamine on siin olulisem, kui esmapilgul tundub. Kui sama kaupmehe jaoks on kodus mitu kaarti, peaks nimi sisaldama kasutajat või otstarvet, näiteks „ühised ostud” või „Mari kaart”. Lühike ja üheselt mõistetav nimi säästab kassas aega. Kaardipildi või kirje äratundmine võib olla piisav, kuid jagatud seadmel ei tasu loota ainult visuaalsele mälule.
Minu teine soovitus on eraldada igapäevased kaardid harva kasutatavatest kaartidest. Kui rakendus võimaldab kaarte järjestada või grupeerida, tasub esimesena nähtavale jätta need, mida päriselt iga nädal vaja läheb. Kui selline korrastus ei tundu sujuv, võib liiga suur kaartide kogum muuta rakenduse aeglasemaks kasutada kui tavaline kaarditasku.
Seadistamise ajal peaks iga kasutaja läbi mõtlema, millist infot ta telefonis hoida tahab. Lojaalsuskaart on üldjuhul väiksema riskiga kui krediitkaart, kuid mõlemad võivad olla isiklikud. Seetõttu ei paneks ma ühisesse seadmesse automaatselt kogu pere maksekaarte. Digitaalne mugavus ei tohiks tähendada, et kõik kaardid muutuvad kõigile nähtavaks.
Kaartide koordineerimine vajab kodus lihtsat süsteemi
Rakenduse tegelik väärtus ei sõltu ainult kaartide lisamisest, vaid sellest, kuidas pere neid pärast leiab. Kui üks inimene muudab nimesid, teine eemaldab kaarte ja kolmas lisab sama kaardi uuesti, kaob korrastatud vaade kiiresti. Seetõttu määraksin ühise seadme puhul ühe inimese, kes hoiab nimekirja korras.
See ei pea olema ametlik administraator ega eraldi roll. Piisab kokkuleppest, et üks kasutaja kontrollib aeg-ajalt duplikaate ja paigutab enim kasutatavad kaardid ettepoole. Teised peaksid enne uue kirje loomist vaatama, kas kaart on juba olemas. Selline väike harjumus on eriti tähtis peres, kus mitu inimest käivad samades poodides.
Praktiline näide on nädalavahetuse suur poeskäik. Üks inimene võtab kaasa telefoni, millel on ühised lojaalsuskaardid, teine vastutab ostunimekirja eest ja kolmas kasutab oma isiklikku maksekaarti enda seadmes. Nii on ülesanded eraldi ning Digital Wallet – Mobile Cards täidab oma rolli ilma, et kogu pere finantsinfo peaks ühes kohas olema.
Teine kasulik töövõte on üle vaadata kaardid pärast kolimist, töökoha vahetust või püsikliendiprogrammide muutumist. Digitaalne kaart võib jääda rakendusse kauemaks, sest seda ei pea füüsiliselt rahakotist välja võtma. Seetõttu tekib siin vastupidine probleem: vana kaart ununeb märkamatult alles. Mina teeksin aeg-ajalt lühikese puhastuse, et rakendus ei muutuks arhiiviks, mida keegi enam ei usalda.
Kui sama kaarti kasutavad mitu pereliiget, tasub enne poodi minekut kontrollida, et kõigil oleks arusaam, milline kirje on õige. See väldib olukorda, kus kassas kuvatakse vale kaart või kulutatakse aega mitme peaaegu identse kirje võrdlemisele. Rakendus aitab koordineerida, kuid ei asenda kodust kokkulepet.
Vanus, usaldus ja rahalise info hoidmine
Rakenduse vanusepiirang on PEGI 3, mis tähendab, et selle üldine sisu sobib väga laiale kasutajaskonnale. See ei tähenda siiski, et väike laps peaks kasutama pere krediitkaarte või saama ligipääsu täiskasvanu isiklikule rahalisele infole. Vanusemärge kirjeldab sisu sobivust, mitte seda, kuidas pere peaks vastutuse jagama.
Lapse või teismelise puhul kasutaksin sellist rakendust ainult koos täiskasvanuga ja pigem lojaalsuskaartide jaoks. Näiteks võib noor õppida, kuidas leida raamatukogu, spordiklubi või poe kaart, ilma et talle antaks ligipääsu maksevahenditele. See on mõistlikum kui terve vanema rahakoti kopeerimine lapse telefoni või ühisesse seadmesse.
Usaldus on siin praktiline, mitte ainult moraalne küsimus. Kui telefon kaob või seda kasutab mitu inimest, võib kaarditeabe koondamine suurendada ebamugavust. Ma ei hoiaks samas rakenduses rohkem tundlikku infot, kui igapäevaselt vaja läheb. Eriti jagatud seadme puhul peaks iga täiskasvanu otsustama ise, millised kaardid võivad teistele nähtavad olla.
Samuti tasub peres kokku leppida, kes võib kaarte eemaldada. Lapsele võib anda ülesande otsida olemasolev lojaalsuskaart, kuid mitte kustutada või ümber nimetada täiskasvanu kaarte. Kui rakenduses puudub pere jaoks eraldi töökorraldus, tuleb need piirid luua kasutusharjumustega. See on üks põhjus, miks rakendus sobib paremini teadlikule väikesele kasutajale kui täiesti kontrollimatule ühiskasutusele.
Milliste alternatiividega võrreldes on see mõistlik valik?
Võrreldes füüsilise kaarditaskuga võidab rakendus ruumi ja kiiruse arvelt. Telefon on tavaliselt kaasas ning mitme plastikkaardi asemel saab vajalikku kirjet otsida ühest kohast. Füüsiline rahakott on aga töökindlam siis, kui telefon on tühi, kodus või kellegi teise käes. Mina ei viskaks kõiki füüsilisi kaarte kohe ära; jätaksin alles need, mida on vaja hädaolukorras või kohtades, kus telefoni kasutamine pole mugav.
Võrreldes panga enda mobiilirakendusega on Digital Wallet – Mobile Cards paindlikum kaartide koondamise mõttes, sest selle keskmes on kaardihoidla, mitte pangakonto haldamine. Panga rakendus on parem saldo, ülekannete ja tehingute jaoks. Kui otsin pangateavet, ei läheks ma siia; kui tahan leida lojaalsuskaardi, ei pruugi pangarakendus olla kõige loogilisem koht.
Võrreldes telefoni sisseehitatud makserahakotiga sõltub valik sellest, mida kasutaja tegelikult vajab. Sisseehitatud lahendus võib olla parem, kui eesmärk on viipemakse ja seadme enda turvaline maksekäitumine. See rakendus on huvitavam inimesele, kes tahab ühes vaates hallata eri tüüpi kaarte, sealhulgas lojaalsuskaarte. Need kaks lähenemist ei ole alati otsesed konkurendid, kuid nende rollid võivad kattuda.
Kui mul oleks ainult paar kaarti, jääksin tõenäoliselt telefoni olemasoleva lahenduse või füüsilise rahakoti juurde. Kui kaarte koguneb rohkem ja probleem on just nende leidmine, muutub eraldi kaardirakendus põhjendatumaks. Oluline on mitte eeldada, et üks tööriist lahendab korraga ka maksed, panganduse, piletid ja kõik muud digitaalsed dokumendid.
Igapäevane kasutus näitab, kas mugavus jääb püsima
Esimestel päevadel tundub digitaalne korrastus sageli parem lihtsalt seetõttu, et kõik on uus. Tegelik proov tuleb siis, kui oled kiirustamas, telefonis on palju teisi rakendusi ja kassajärjekord liigub kiiresti. Mina hindaksin kasutust selle järgi, kas leian õige kaardi ilma pikalt kerimata või mitut sarnast kirjet avamata.
Kui rakendus muutub iga nädalaga järjest segasemaks, pole probleem tingimata kaartide arvus, vaid nimetamise süsteemis. Seetõttu tasub kohe alguses kasutada ühtset vormi: kasutaja, kaupmees ja vajadusel otstarve. Näiteks „ühine – toidupood” on praktilisem kui lihtsalt „kaart”. Selline detail ei pruugi poe lühikirjeldusest välja paista, kuid määrab suuresti, kas rakendus säästab aega.
Teine vähem ilmne kasutusviis on ajutine reisikorraldus. Enne reisi võib ühte kohta koondada hotellide, transpordi või välismaal kasutatavate lojaalsuskaartidega seotud kirjed, mida tavaliselt igapäevaselt ei vaja. Pärast reisi tuleks need üle vaadata, mitte jätta neid alatiseks aktiivsesse vaatesse. Nii saab rakendus olla perioodiline abiline, ilma et põhiloend paisuks.
Kolmas tähelepanek puudutab ühiseid oste. Kui perel on üks ühine lojaalsuskaart, võib selle hoidmine jagatud seadmes olla mugavam kui igaühe telefonis eraldi. Kui aga kaart on seotud konkreetse inimese konto, ostuajalooga või isikliku soodustusega, ei pruugi jagamine enam sobida. Sellisel juhul on parem, kui omanik hoiab kaarti enda seadmes ja jagab seda ainult vajadusel.
Tehnilised ootused ja rakenduse elutsükkel
Rakendus töötab Androidi seadmetel alates versioonist 6.0 ning praegune versioon on 1.14. See teeb selle sobivaks ka mõnele vanemale Android-telefonile, kuid tegelik kasutusmugavus sõltub ikkagi seadme ekraanist, kiirusest ja sellest, kui palju muid rakendusi samal ajal töötab. Vanema telefoni puhul prooviksin enne kogu pere kaartide lisamist, kas vaade avaneb ja navigeerimine tundub piisavalt kiire.
Rakendus on tasuta allalaaditav, kuid lisavõimaluste eest võivad rakendusesisesed ostud ulatuda 9,99 eurost kuni 54,99 euroni Play kaudu arveldamisel. Mina ei teeks ostu kohe esimesel päeval. Kasutaksin esmalt tasuta osa, lisaksin oma tavalised kaardid ja otsustaksin alles siis, kas tasuline kasutus annab minu pere töövoole päriselt midagi juurde.
See on eriti tähtis jagatud seadme puhul, sest ühe inimese ost ei pruugi lahendada teise inimese vajadust. Enne maksmist tasub kodus kokku leppida, kes rakendust peamiselt kasutab ja millist probleemi ost peaks lahendama. Kui eesmärk on ainult mõne lojaalsuskaardi hoidmine, võib tasuta alustamine olla täiesti piisav.
Rakenduse populaarsus on praeguseks jõudnud üle 50 tuhande installini ning keskmine hinnang on 4,3. Seda on mõistlik võtta kui märki, et paljud kasutajad leiavad põhifunktsioonis väärtust, mitte kui garantiid, et see sobib igale perele. Ka arvustuste hulk, 74, annab kasutajatele tagasisideks kasuliku tausta, kuid minu otsus põhineks ikkagi sellel, kui palju kaarte ja kasutajaid mul tegelikult on.
Kellele soovitan ja kellele pigem mitte
Soovitaksin seda inimesele, kelle telefon on alati kaasas, kellel on mitu lojaalsuskaarti ja kes tahab vähendada füüsilise rahakoti paksust. See sobib ka väikesele leibkonnale, kus ühiste kaartide kasutamine on selgelt kokku lepitud. Kõige paremini toimib see siis, kui kasutaja on valmis kaarte nimetama, järjestama ja aeg-ajalt puhastama.
See ei oleks minu esimene valik inimesele, kes otsib täisväärtuslikku pangarakendust, ainult viipemakse lahendust või väga rangelt eraldatud pereprofiile. Samuti ei soovitaks ma panna kogu pere tundlikku finantsinfot ühele jagatud telefonile. Sellisel juhul on turvalisem ja selgem hoida isiklikud maksekaardid omaniku enda seadmes ning kasutada Digital Wallet – Mobile Cardsi ainult vähem tundliku kaardiinfo jaoks.
Kui peres on väikesed lapsed, võib rakendus olla kasulik õpetlikus ja piiratud rollis, näiteks lojaalsuskaartide leidmisel. Täiskasvanu peaks siiski otsustama, millised kaardid on nähtavad ja milliseid toiminguid laps võib teha. PEGI 3 vanusemärge ei muuda jagatud seadme kasutust automaatselt riskivabaks.
Minu hinnang kodusele kasutusele
Digital Wallet – Mobile Cards on minu silmis kõige tugevam siis, kui seda kasutatakse tagasihoidliku, hästi korrastatud digitaalse kaarditaskuna. Selle väärtus ei tule sellest, et kõik võimalik tuleb ühte kohta panna, vaid sellest, et vajalik kaart on õigel hetkel kiiresti leitav. Kodus jagatud kasutuse puhul peab mugavusele lisama selged piirid: ühised lojaalsuskaardid võivad olla kõigile kättesaadavad, isiklikud krediitkaardid mitte tingimata.
Minu soovitus oleks alustada väikeselt, nimetada kirjed arusaadavalt ja hoida iga inimese vastutus eraldi. Kui rakendus aitab sul kassas vähem otsida ja füüsilises rahakotis vähem kaasas kanda, täidab ta oma ülesande hästi. Kui vajad pangatehinguid, tugevat makseplatvormi või perepõhiseid ligipääsupiire, vaataksin pigem teistsuguse lahenduse poole.
Üldmuljena on Digital Wallet – Mobile Cards praktiline tasuta algusega tööriist, mille sobivus sõltub rohkem kasutaja korrastatusest kui uhketest lisadest. Mina soovitaksin seda proovida just lojaalsuskaartidega ja ühiste ostude kontekstis, mitte anda talle kohe kogu oma rahalise elu keskset rolli. Nii jääb rakenduse tugevus alles ning selle piirangud ei muutu ebameeldivaks üllatuseks.
Plussid
- Kaartide lisamine on kiire ja kasutamine igapäevaselt mugav.
- Toetab mitut digitaalset kaarti ühes rakenduses.
- Võimaldab vähendada füüsiliste kaartide kaasaskandmist.
- Lihtne kasutajaliides sobib ka vähem kogenud kasutajatele.
- Kaardid on telefonis kättesaadavad ka liikvel olles.
Miinused
- Kõik kaarditüübid või teenusepakkujad ei pruugi olla toetatud.
- Rakenduse kasutamine sõltub telefoni aku kestvusest.
- Telefoni kaotamisel võib kaartidele ligipääs olla ebamugav.
- Mõned funktsioonid võivad eeldada internetiühendust.
- Privaatsustundlikud kasutajad võivad andmete kogumist peljata.
Korduma kippuvad küsimused: Digital Wallet - Mobile Cards
Mis on Digital Wallet – Mobile Cards ja milleks seda kasutada saab?
Digital Wallet – Mobile Cards on rakendus, mis aitab koondada erinevaid digitaalseid kaarte ühte kohta. Sinna võib lisada näiteks lojaalsuskaarte, liikmekaardid, kinkekaarte, pileteid või muid vöötkoodi ja QR-koodiga dokumente. Rakendus on eriti mugav kasutajatele, kes ei soovi rahakotis kaasas kanda suurt hulka plastkaarte ning tahavad vajalikud kaardid kiiresti telefoni ekraanilt üles leida.
Kas Digital Wallet – Mobile Cards toetab kõiki lojaalsus- ja liikmekaarte?
Rakendus võimaldab tavaliselt lisada kaarte käsitsi või skannida nende vöötkoodi, kuid kõigi kaartide automaatne tugi ei pruugi olla tagatud. Kui konkreetset poodi või teenusepakkujat loendis ei ole, saab kaardi sageli lisada kohandatud kirjena, sisestades nime, numbri ja vöötkoodi. Enne kasutamist tasub kontrollida, kas vajalik kaart töötab selle rakenduse skannimis- ja kuvamisfunktsioonidega.
Kas rakendusse lisatud kaardid töötavad ka ilma internetiühenduseta?
Paljud digitaalsed kaardid kuvatakse telefonis ka võrguühenduseta, sest nende põhiandmed salvestatakse seadmesse. See võib olla kasulik kaupluses, lennujaamas või kohas, kus mobiilne internet on nõrk. Siiski võivad varundamine, sünkroonimine, reklaamide laadimine või mõni veebipõhine funktsioon vajada internetiühendust. Enne reisile või ostlema minekut on mõistlik vajalik kaart rakenduses avada ja kontrollida.
Kas Digital Wallet – Mobile Cards on turvaline ning kuidas minu andmeid kaitstakse?
Turvalisus sõltub rakenduse konkreetsest versioonist, seadme kaitsetest ja sellest, milliseid andmeid kasutaja sisestab. Lojaalsuskaartide puhul ei ole tavaliselt tegemist maksekaartide andmetega, kuid rakendusse võib siiski koguneda isiklikku infot. Soovitame kasutada telefoni ekraanilukku, vältida tundlike makseandmete lisamist ning tutvuda rakenduse privaatsustingimustega. Samuti tasub kontrollida, kas andmed varundatakse pilve või ainult seadmesse.
Kas Digital Wallet – Mobile Cards on tasuta ja kas rakenduses kuvatakse reklaame?
Rakenduse allalaadimine võib olla tasuta, kuid tasuta versioon võib sisaldada reklaame või piirata lisatavate kaartide arvu ja mõningaid mugavusfunktsioone. Mõnes versioonis võib olla saadaval tasuline tellimus või ühekordne ost reklaamide eemaldamiseks ja lisavõimaluste avamiseks. Enne installimist soovitame vaadata Google Play või App Store’i kirjeldust, kasutajate arvustusi ning ostutingimusi, sest hind ja funktsioonid võivad platvormi või rakenduse versiooni järgi erineda.


